Smalmueldyolenke
Im Zweifel nachfragen
Fragen zu Limits, Raten und Kreditkartennutzung im Haushalt
Wer Kreditkartenlimits im Haushalt neu ordnet, bewegt sich zwischen Wunsch nach Sicherheit und dem Bedürfnis nach Flexibilität. Diese Seite fasst zusammen, welche Fragen sich Haushalte stellen, wenn sie APR, Gebühren, Fälligkeiten und Raten in Einklang bringen möchten. Die Reportage macht deutlich, dass Ergebnisse variieren und keine individuellen Zusagen gegeben werden. Bei komplexen oder belastenden Situationen kann es sinnvoll sein, ergänzend unabhängige Beratung zu suchen, um die eigene Lage einzuordnen.
Kontakt aufnehmenKreditkartenrahmen im Haushaltsalltag neu denken
Ein Limit auf der Kreditkarte wirkt auf den ersten Blick wie eine Zahl, die
Spielraum verspricht. Erst bei genauerem Hinsehen zeigt sich, wie eng diese Zahl mit
Zinssätzen, Gebühren, Ratenhöhe und Fälligkeiten verbunden ist. Diese
Hintergrundseite beleuchtet Haushalte, die ihren Rahmen neu austarieren, und zeigt,
welche Überlegungen im Hintergrund ablaufen, wenn aus Wunschbeträgen tragbare
Rückzahlungen werden sollen.
Was sich aus realen Entscheidungen zu Limits und Raten ableiten lässt
- Gesamtrahmen des Haushalts erkennen und bewerten: Im ersten Schwerpunkt wird ein Haushalt begleitet, der mehrere Kreditkarten mit unterschiedlichen Limits besitzt. Schritt für Schritt wird nachvollzogen, wie die Summe aller Rahmen im Verhältnis zum monatlichen Einkommen steht und welche Rolle APR und Jahresgebühren spielen. Die Fallstudie zeigt, wie ein zu großzügiger Gesamtrahmen den Eindruck von Spielraum erzeugen kann, während die tatsächliche Rückzahlungsfähigkeit begrenzt bleibt.
- Ratenhöhe, Laufzeit und monatlicher Spielraum: Ein weiterer Abschnitt widmet sich der Frage, wie Limits und Raten zusammenhängen. Anhand eines Beispiels mit gestaffelten Rückzahlungsbeträgen wird gezeigt, wie sich die Wahl der Rate auf Laufzeit, Zinsbelastung und die psychologische Wahrnehmung des Kontostands auswirkt. Leserinnen und Leser erhalten Anregungen, Raten so zu wählen, dass notwendige Ausgaben Platz behalten, ohne dass pauschale Empfehlungen ausgesprochen werden.
- Versteckte Limitsteigerungen und ihre Folgen: Dieser Teil folgt einer Person, die nach mehreren kleineren Erhöhungen den Überblick über das eigene Kreditkartenlimit verloren hat. Der Text zeichnet nach, wie APR, Mahngebühren und Sonderzinsen bei verspäteter Zahlung zusammenspielen. Es wird beschrieben, wie eine einfache Übersichtstabelle auf Papier entsteht und welche Fragen an die Bank gestellt werden können, um Konditionen besser zu verstehen.
- Bewusst begrenzte Limits und Haushaltsregeln: Abschließend wird ein Haushalt vorgestellt, der bewusst ein vergleichsweise niedriges Limit wählt und stattdessen klare Regeln für Ausgaben formuliert. Die Reportage zeigt, wie Kategorien für Alltagskäufe, Reisen und seltene Sonderanschaffungen definiert werden und welche Rolle ein gemeinsam vereinbarter Höchstbetrag pro Monat spielt. Die Beispiele verdeutlichen, dass Ergebnisse voneinander abweichen und keine Lösung für alle passt.
Schwerpunkte
Diese Seite verfolgt das Ziel, Entscheidungswege rund um Kreditkartenlimits, APR,
Gebühren und Rückzahlungspläne sichtbar zu machen. Leserinnen und Leser sollen
erkennen, welche Faktoren die monatliche Belastung prägen, wie gemeinsame Regeln
entstehen können und welche Fragen helfen, bevor ein Limit erhöht oder eine neue
Karte in den Haushalt geholt wird.
Was diese Betrachtung von Kreditkartenlimits besonders macht
Diese Seite unterscheidet sich durch den Fokus auf die stille Mechanik hinter Kreditkartenlimits im Haushalt. Statt nur vor hoher Verschuldung zu warnen, zeigt sie, wie APR, Gebühren, Ratenhöhe und Fälligkeiten in Gesprächen zwischen Partnern oder Mitbewohnern konkret werden. Die Kombination aus Fallgeschichten, Frageimpulsen und nüchternen Erläuterungen macht sichtbar, wie Limits entstehen, sich verschieben und wieder eingehegt werden können.
Hintergrund
Innere Einwände ernst nehmen
Bevor ein neues Kreditkartenlimit unterschrieben wird, steht oft ein stiller Einwand im Raum. Braucht der Haushalt diesen zusätzlichen Rahmen wirklich, und wie wirkt sich eine mögliche Erhöhung auf die monatliche Belastung aus. Diese Seite geht genau diesen Fragen nach und zeigt, wie Menschen APR, Gebühren und Fälligkeiten in ihren Alltag übersetzen, bevor sie eine Entscheidung treffen.
Anhand von Fallbeispielen wird sichtbar, dass ein höheres Limit zwar kurzfristig
beruhigend wirken kann, langfristig jedoch mehr Disziplin bei Raten und
Fälligkeiten verlangt. Die Reportage schildert, wie Haushalte diesen
Spannungsbogen aushalten, Regeln formulieren und im Zweifel auch bewusst auf
Erhöhungen verzichten. So entsteht ein Bild von Kreditkartennutzung, das weder
dramatisiert noch beschönigt, sondern auf nachvollziehbare Orientierung setzt.
Szenen aus dem Alltag mit Kreditkartenlimits
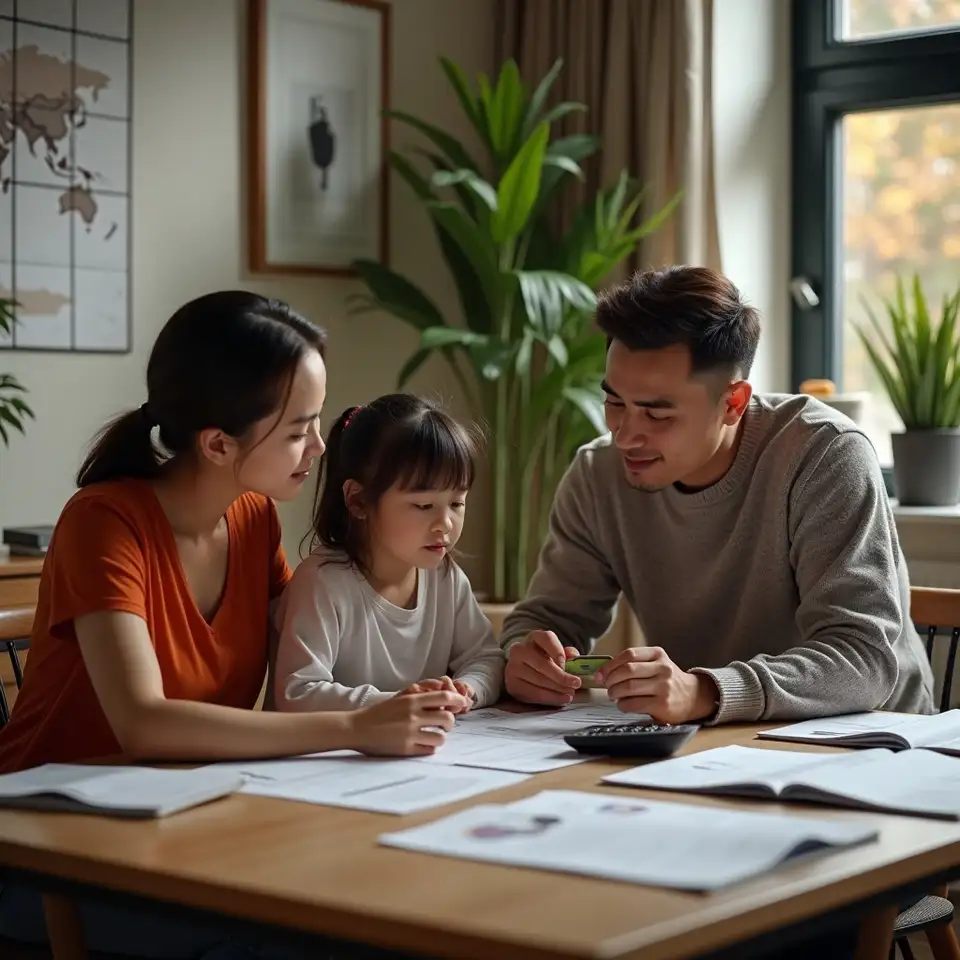
Bilder aus Haushalten, die Kreditkartenlimits und Rückzahlungspläne bewusst gestalten
Wie Haushalte Kreditkartenlimits festlegen und Rückzahlungen so planen, dass der Alltag mitgeht
Diese Seite widmet sich der scheinbar einfachen, in der Praxis jedoch heiklen Frage
nach passenden Kreditkartenlimits im Haushalt. Beobachtet werden Menschen, die
Obergrenzen neu verhandeln, nachdem spontane Einkäufe, Abos und größere
Anschaffungen sich auf der Abrechnung verdichtet haben. Der Text zeigt, wie APR,
laufende Gebühren und Mahnkosten in den Blick rücken, sobald ein Limit nicht mehr
abstrakt, sondern als monatlich tragbare Rate gedacht wird. Fallgeschichten,
Fragenlisten und nüchterne Erläuterungen helfen, Kartenrahmen und Rückzahlungspläne
so zu gestalten, dass der Alltag planbarer wirkt, ohne Erfolgsaussichten zu
versprechen.
Wie hoch darf ein Kreditkartenlimit im Haushalt sein, wenn Sicherheit und
Flexibilität gleichermaßen zählen sollen. Diese Seite begleitet Menschen, die
von vagen Gefühlen zu klaren Zahlen wechseln und Obergrenzen nicht nur nach
Wunsch, sondern auch nach realistischer Rückzahlungskraft bemessen. Die
Beispiele zeigen, wie APR, Gebühren und Raten in Gesprächen am Küchentisch an
Konturen gewinnen.
Zu sehen sind Haushalte, die zwischen mehreren Karten wählen, Limits anpassen und feste Regeln für Sonderausgaben vereinbaren. Der Text beleuchtet, wie leicht sich schleichende Erhöhungen einschleichen und welche Fragen helfen, bevor ein Antrag unterschrieben wird. Im Mittelpunkt stehen nachvollziehbare Entscheidungen, nicht spektakuläre Versprechen.
Bausteine für verantwortliche Kreditkartenlimits im Haushalt
Diese Seite richtet sich an Haushalte, die ihre Kreditkartenlimits und Rückzahlungspläne nicht dem Zufall überlassen möchten. Beobachtende Reportagen, nachvollziehbare Rechenwege und klare Erläuterungen zu APR, Gebühren und Fälligkeiten helfen, Entscheidungen bewusster zu treffen. Ergebnisse können sich unterscheiden, vergangene Erfahrungen sagen nichts über zukünftige Entwicklungen aus.
Den gesamten Kreditrahmen des Haushalts erkennen
Im Mittelpunkt dieses Abschnitts stehen Haushalte, die ihren gesamten Kreditrahmen überblicken möchten. Die Reportage zeigt, wie Karten verschiedener Anbieter mit unterschiedlichen APR, Gebühren und Fälligkeiten zusammenspielen. Durch die Rekonstruktion einzelner Abrechnungen wird sichtbar, wie schnell sich Summen aufbauen und warum ein Gesamtblick hilfreicher ist als der Fokus auf eine einzelne Karte.
Gesamtrahmen aller Karten sichtbar machen
Unterschiedliche APR und Gebühren verstehen
Fälligkeiten im Kalender verorten
Monatliche Mindestbeträge nachvollziehen
Bewusst begrenzte Kreditkartenlimits wählen
Dieser Teil begleitet Menschen, die Limits bewusst reduzieren oder Erhöhungen
ablehnen, um ihre Kreditkartennutzung überschaubar zu halten. Die Fallgeschichten
zeigen, wie solche Entscheidungen vorbereitet werden, welche Argumente gegenüber
Banken genannt werden und wie sich ein kleinerer Rahmen auf das Sicherheitsgefühl
auswirken kann. Es wird deutlich, dass jede Situation anders verläuft und keine
Ergebnisse versprochen werden.
Beweggründe für Limitreduktion klären
Gespräch mit der Bank vorbereiten
Auswirkungen auf Raten durchdenken
Rolle von Notfallreserven abwägen
Rückzahlungspläne neu justieren
Ein weiterer Abschnitt widmet sich Haushalten, die ihre Raten anpassen, nachdem APR oder Gebühren spürbar geworden sind. Die Reportage schildert, wie neue Rückzahlungspläne entstehen, welche Posten priorisiert werden und wie sich Änderungen auf die Laufzeit auswirken. Immer wieder wird betont, dass vergangene Erfahrungen keine Garantie für künftige Entwicklungen sind und Ergebnisse variieren können.
Bestehende Raten kritisch überprüfen
Teurere Verbindlichkeiten priorisieren
Einfluss der APR berücksichtigen
Auswirkungen auf Laufzeit reflektieren
Regelmäßige Kontrolle statt seltener Großaktionen
Schließlich wird betrachtet, wie Haushalte ihre Vereinbarungen zu Kreditkartenlimits
regelmäßig überprüfen. Kurze Gespräche am Monatsende, ein Blick auf die Auslastung
des Rahmens oder eine einfache Liste mit Fälligkeiten können helfen, frühzeitig zu
reagieren. Die Beispiele zeigen, dass kleine Routinen wirksamer sein können als
seltene, dafür dramatische Korrekturen.
Monatliche Kurzbesprechung etablieren
Auslastung des Limits beobachten
Abweichungen früh ansprechen
Bei Bedarf externe Hilfe erwägen